

全部商品分类

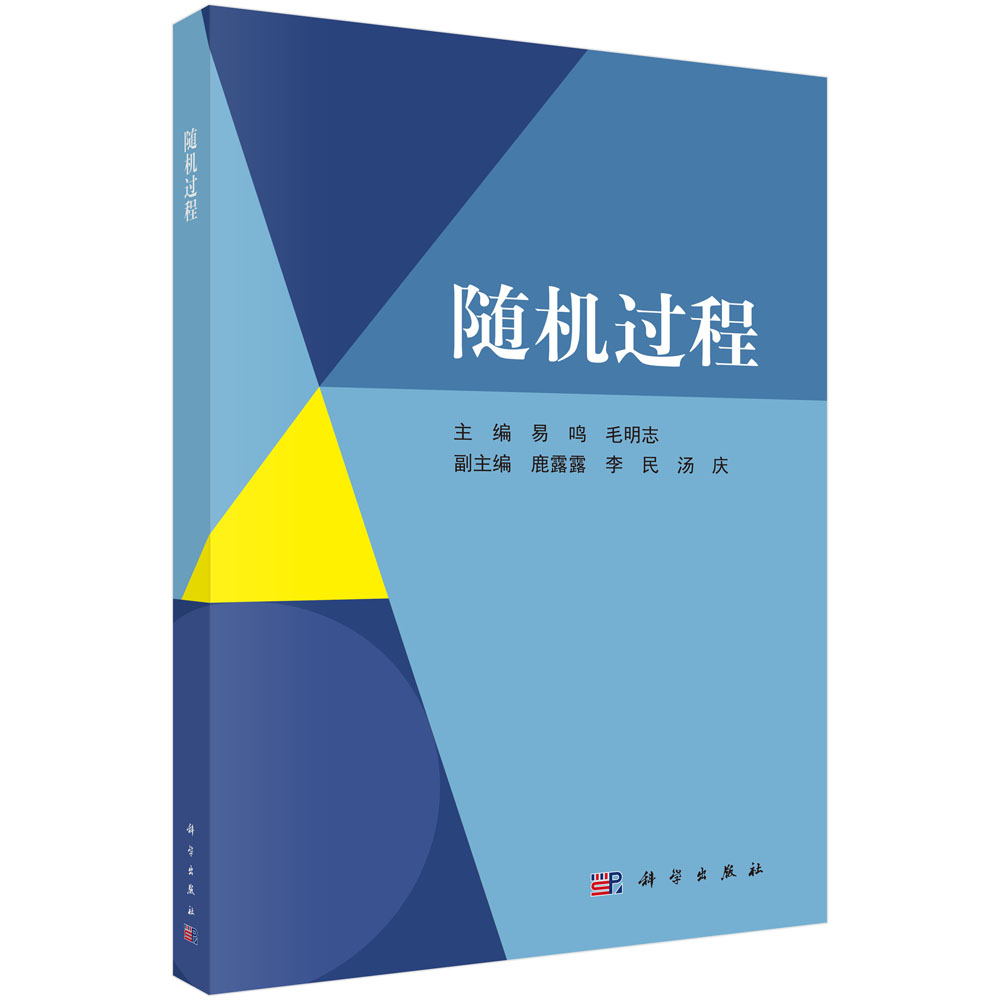
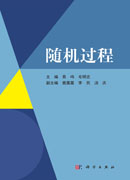
> 随机过程

| 联系编辑 | |
|---|---|
| 标题: | |
| 内容: | |
| 联系方式: | |

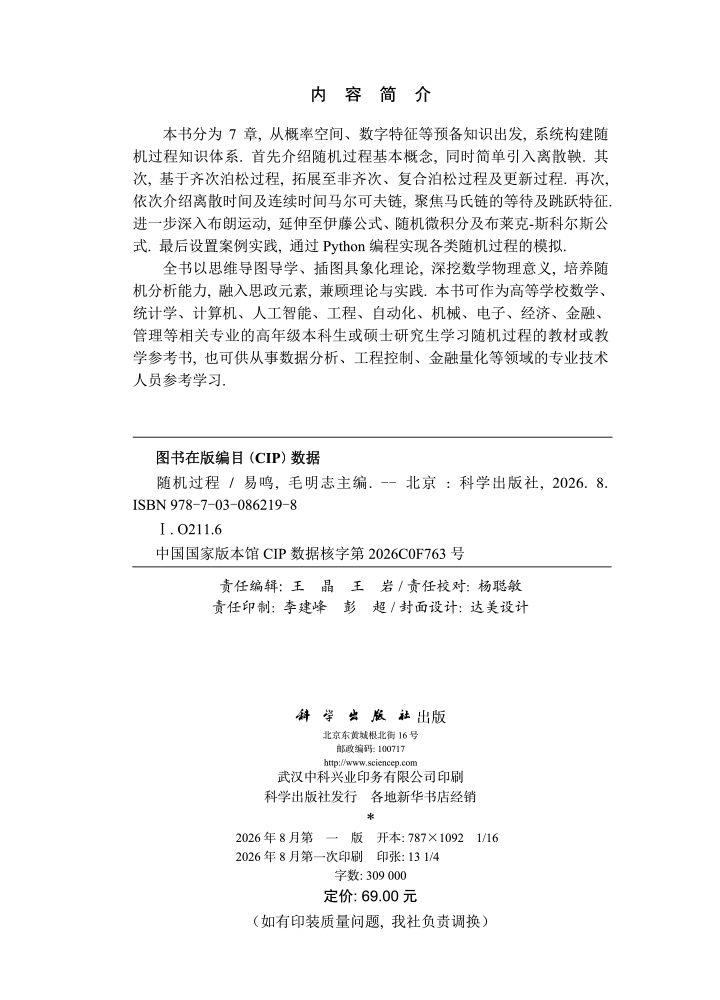
本书分为7章,从概率空间、数字特征等预备知识出发,系统构建随机过程知识体系。首先介绍随机过程基本概念,同时简单引入离散鞅。其次,基于齐次泊松过程,拓展至非齐次、复合泊松过程及更新过程。再次,依次介绍离散时间及连续时间马尔可夫链,聚焦马氏链的等待及跳跃特征。进一步深入布朗运动,延伸至伊藤公式、随机微积分及布莱克-斯科尔斯公式。最后设置案例实践,通过Python编程实现各类随机过程的模拟。
样章试读
- 暂时还没有任何用户评论
全部咨询(共0条问答)
- 暂时还没有任何用户咨询内容
|
中国科技出版传媒股份有限公司 版权所有 本平台为互联网非涉密平台,严禁处理、传输国家秘密。 京ICP备14028887号-5 京ICP证150976号
北京东黄城根北街16号 邮编:100717 Email:webmaster@mail.sciencep.com |



 京公网安备 11010102004214号